
Asya-Pasifik’te konaklama yatırımlarının coğrafyası giderek genişliyor. Yeni markalı oteller artık yalnızca Tokyo, Bangkok, Singapore, Shanghai veya Sydney gibi uluslararası seyahatin geleneksel merkezlerinde yoğunlaşmıyor. Bölgesel şehirler, tatil destinasyonları ve gelişmekte olan iş merkezleri de büyük otel gruplarının yatırım planlarında daha fazla yer almaya başladı.
Son 15 yıllık veriler, bölgede imzalanan markalı otel anlaşmalarının yaklaşık yüzde 85-90’ının en büyük 20 merkez şehrin dışında gerçekleştiğini gösteriyor. Bu eğilim pandemi sonrasında da değişmedi. 2019’dan bu yana yeni anlaşmaların yüzde 84-88’i ana merkezlerin dışındaki pazarlarda yapılırken, 2026’nın ilk çeyreğinde oran yüzde 85,9 olarak kaydedildi. Dönüşüm yalnızca oda sayısındaki büyümeyle sınırlı değil. Daha önce ikincil şehirlerde ağırlıklı olarak orta ve ekonomik segment oteller geliştirilirken, yeni yatırım dalgasında üst segment ve lüks tesislerin payı da yükseliyor. Bu durum bazı şehirlerin yalnızca bireysel iş veya tatil seyahatlerini değil, daha büyük kurumsal grupları, teşvik seyahatlerini ve toplantı organizasyonlarını da ağırlayabilecek altyapıya yaklaşmasını sağlıyor.
MICE açısından otel kapasitesi tek başına yeterli olmasa da önemli bir başlangıç noktası oluşturuyor. Yüzlerce veya binlerce katılımcının aynı destinasyonda konaklayabilmesi, farklı fiyat seviyelerinde oda arzının bulunması ve otellerin toplantı, gastronomi ve sosyal etkinlik alanları sunabilmesi destinasyon seçimini doğrudan etkiliyor.
İkincil Şehirlerde Yatırım Hızı Artıyor
Değişimin en belirgin olduğu pazarlardan biri Hindistan. Ülkenin ikincil ve üçüncül şehirlerinde imzalanan markalı otel anlaşmalarının hacmi 2019 ile 2025 arasında yüzde 452 arttı. Benzer hareketlilik bölgenin diğer büyük pazarlarında da görülüyor. Japonya’nın ana merkezler dışındaki şehirlerinde aynı dönemde anlaşma hacmi yüzde 89, Çin’de ise yüzde 71 büyüdü. Güney Kore’de 2019’da bu kategoride yalnızca bir anlaşma bulunurken, 2025’te sayı 14’e yükseldi.
Bu büyümenin arkasında yalnızca turizm talebi bulunmuyor. Yeni sanayi bölgeleri, teknoloji yatırımları, üretim merkezleri ve yükselen yerel ekonomiler de otel talebini büyük başkentler ve finans merkezlerinin dışına taşıyor. Özellikle Hindistan, Çin, Vietnam ve Endonezya’da yeni iş merkezlerinin oluşması kurumsal seyahat hacmini artırırken, bu şehirlerde toplantılar, eğitim programları ve şirket etkinlikleri için de yeni bir pazar yaratıyor.
İş ve Tatili Birleştiren Destinasyonlar Avantaj Kazanıyor
Yeni yatırımların dikkat çeken bölümünü hem iş hem tatil talebi oluşturabilen destinasyonlar çekiyor. Endonezya’daki Batam, özel ekonomik bölgeleri ve sanayi yatırımlarıyla kurumsal seyahat üretirken aynı zamanda kısa tatiller için tercih edilen bir destinasyon. Bali ise uzun süredir güçlü tatil pazarının yanında kurumsal toplantılar, teşvik seyahatleri ve özel etkinliklere de ev sahipliği yapıyor.
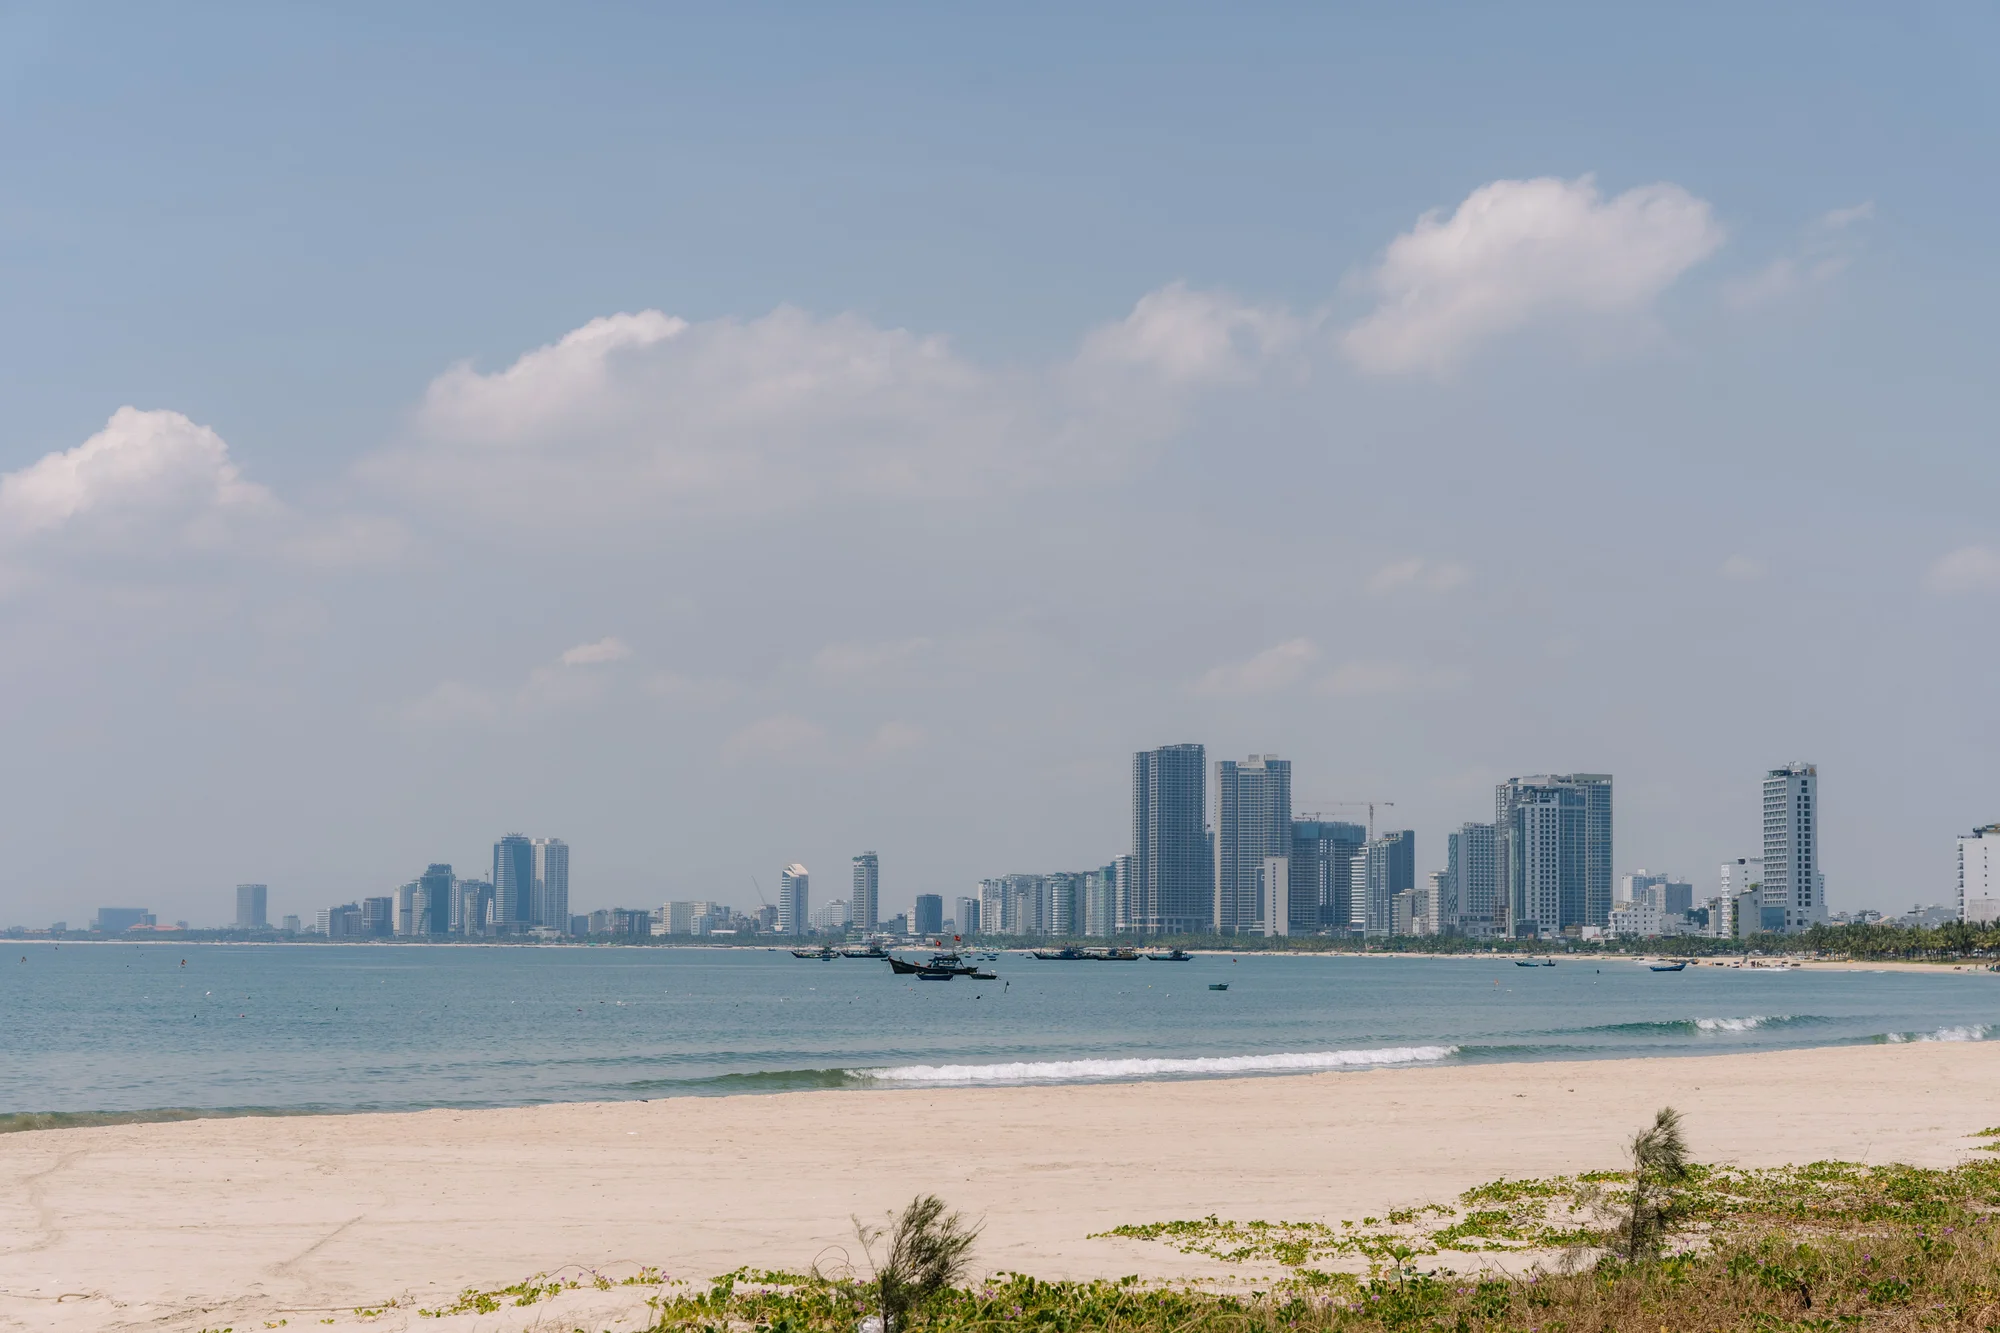
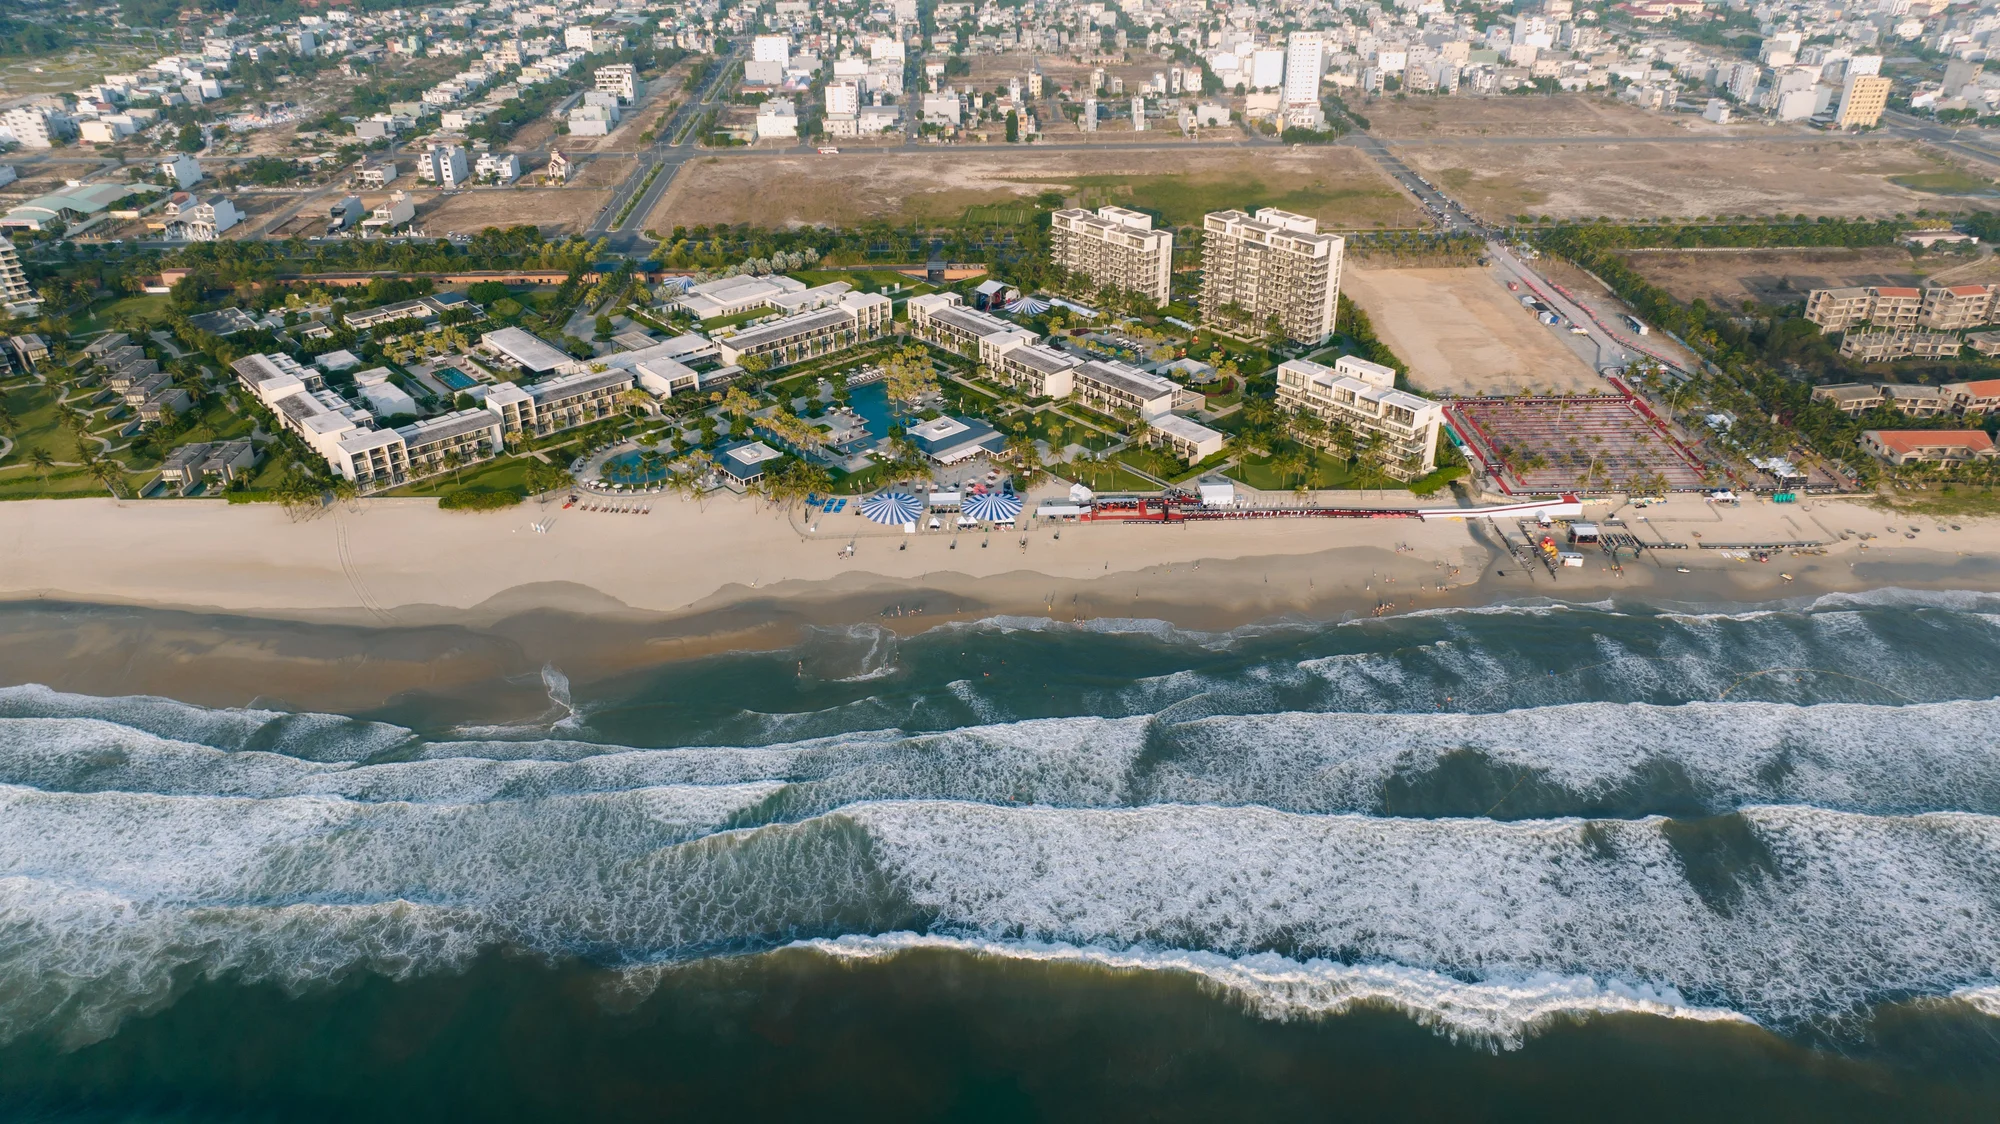
Vietnam’da Danang benzer bir model geliştiriyor. Teknoloji ve yatırım ekosisteminin büyümesi iş seyahatini desteklerken, kentin sahil altyapısı kurumsal programların toplantı dışındaki bölümleri için farklı seçenekler sunuyor. Phu Quoc’taki büyük resort yatırımları da adanın daha büyük grup organizasyonlarını ağırlayabilecek kapasiteye doğru ilerlemesini sağlıyor.
Penang ve Cebu gibi destinasyonlarda da üretim, teknoloji ve ticaret talebi tatil pazarıyla aynı şehirde buluşuyor. Bu yapı otellerin yalnızca tek bir seyahat segmentine veya sezona bağımlı kalmasını azaltıyor. MICE ve teşvik seyahatlerinde ise aynı özellik ayrı bir avantaj yaratıyor. Şirketler iş programlarını gastronomi, kültür, sahil veya doğa deneyimleriyle birleştirebildikleri destinasyonlara daha geniş programlar taşıyabiliyor.